© Азбука бизнеса 2009-2026
Все авторские права на этот текст принадлежат ООО "Азбука Бизнеса". Любая перепечатка разрешена только при условии полного сохранения оригинала текста и указания авторства.
В случае размещения этого текста на других ресурсах сети Интернет, все ссылки в тексте должны быть сохранены и быть активными. Активная гиперссылка на этот текст обязательна.
На момент опубликования этой статьи она полностью соответствует действующему законодательству. Однако, законодательство меняется, применимость тех или иных советов может зависеть от вашей конкретной ситуации. Мы рекомендуем вам проконсультироваться со специалистами в случае, если вы собираетесь применять знания, полученные из наших статей.
Дата публикации: Октябрь 2026 г.
Начало — в первой, второй, третьей и четвертой частях: в них мы рассказывали, какие требования в рамках камеральной налоговой проверки могут быть направлены налоговым органом, и как на них отвечать.
Государство продолжает системную борьбу с выплатой зарплаты в «конвертах», да и общая тенденция направлена на увеличение собираемости налогов.
Поэтому одна из самых актуальных тем запросов в виде требований о представлении пояснений — низкие зарплаты, причем не только зарплаты ниже установленного МРОТ, но и ниже среднеотраслевых зарплат по виду деятельности в регионе. Если вы официально платите «низкие» зарплаты, вы наверняка уже получали подобные запросы. А если нет — рекомендуем заранее подготовиться.
Что спрашивает налоговый инспектор, проводящий камеральную налоговую проверку Расчета РСВ или отчета по форме 6-НДФЛ?
Читаем текст требования о представлении пояснений:
«…в ходе камеральной налоговой проверки Расчета по страховым взносам за (период) выявлены ошибки и (или) противоречия между сведениями, содержащимися в документах, либо несоответствие сведений, представленных налогоплательщиком, сведениям, имеющимся у налогового органа, и полученным им в ходе налогового контроля:
• возможно, занижена сумма базы для исчисления страховых взносов в связи с наличием работников, у которых средняя сумма выплат меньше минимального размера оплаты труда (далее — МРОТ).
Перечень СНИЛС работников приведен ниже:
СНИЛС ХХХ-ХХХ-ХХХ ХХ
Средняя сумма выплаты – ХХ ХХХ руб.
МРОТ – УУ УУУ руб.
• возможно, занижена база для исчисления страховых взносов в связи с тем, что средняя сумма выплат в пользу физических лиц (ХХ ХХХ руб.) меньше среднемесячного размера оплаты труда в субъекте РФ по виду экономической деятельности (УУУ УУУ руб.).
Данные о среднеотраслевом уровне оплаты труда в субъекте РФ сформированы на основании данных налоговой отчётности за аналогичный период, представленной налогоплательщиками с аналогичным видом деятельности и категорией (согласно данным Единого реестра субъектов малого и среднего предпринимательства).
Предлагаем представить мотивированные пояснения о причинах среднемесячных выплат в пользу физических лиц ниже среднеотраслевого уровня оплаты труда».
Как мы видим, в требовании объединены два вопроса сразу:
- Зарплата ниже МРОТ у конкретного работника;
- Средняя зарплата по всем сотрудникам ниже среднеотраслевого уровня в субъекте РФ.
Иногда в требовании сразу перечисляется, какие документы вы можете предоставить вместе с пояснениями – например, штатное расписание, трудовые договоры, приказы.
А иногда в требовании перечисляется набор мер, которые к вам будут применены, в случае если пояснения окажутся «неудовлетворительные»:
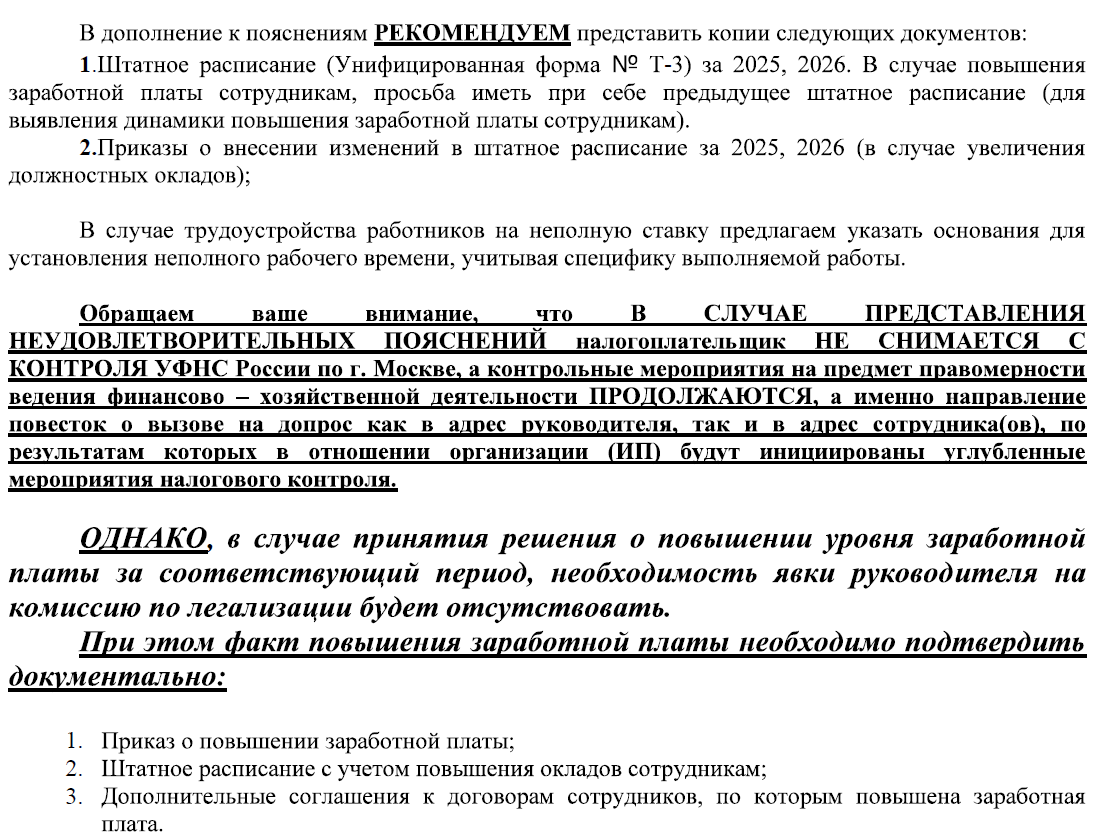
Caps lock, жирный шрифт, «неудовлетворительные» пояснения, контроль со стороны УФНС, повестки на допрос как руководителю, так и сотрудникам, «углубленные» мероприятия налогового контроля. Полный набор 😊 После такого требования налогоплательщик уж точно должен повысить зарплату до необходимого уровня.
И действительно, по нашему опыту, получив пару раз такое требование о представлении пояснений, 98% предпринимателей поднимают сотрудникам зарплату. В зависимости от ситуации — кто-то до МРОТа, кто-то чуть выше МРОТа, кто-то ставит реальную зарплату. Никто не хочет лишнего внимания со стороны государства.
Ну а ФНС таким вот нехитрым способом добивается поставленной цели – больше зарплаты, больше налогов и взносов.
В последнее время стали приходить запросы по низким зарплатам, а именно — ниже среднеотраслевого уровня, налогоплательщикам, которые зарплату вообще не платят, но начисляют и уплачивают фиксированные страховые взносы за руководителя.
Как мы все помним, с 2026 года, если директор или руководитель коммерческой организации не получает зарплату, необходимо начислять фиксированные страховые взносы исходя из МРОТ (на сегодняшний день – 27 093 руб.) и уплачивать их в бюджет. По таким начислениям и страховым взносам сдается отчётность, ну а дальше – нарушение контрольных соотношений в отчётности и автоматическое требование о представлении пояснений в рамках камеральной налоговой проверки:
«…в ходе камеральной налоговой проверки Расчета по страховым взносам….
• возможно, занижена база для исчисления страховых взносов в связи с тем, что средняя сумма выплат в пользу физических лиц (27 093 руб.) меньше среднемесячного размера оплаты труда в субъекте РФ по виду экономической деятельности (132 973 руб.).
Надо ли отвечать на такое требование? А если надо, что именно? Прилагать ли к пояснениям какие-либо подтверждающие документы?
На сегодняшний день Трудовым Кодексом РФ установлена следующая норма – в соответствии со статьёй 133 Трудового Кодекса РФ:
«Месячная заработная плата работника, полностью отработавшего за этот период норму рабочего времени и выполнившего нормы труда (трудовые обязанности), не может быть ниже минимального размера оплаты труда».
Иных требований к размеру заработной платы Трудовым Кодексом РФ не установлено. То есть выплата зарплаты ниже среднего в регионе по отрасли – не является нарушением.
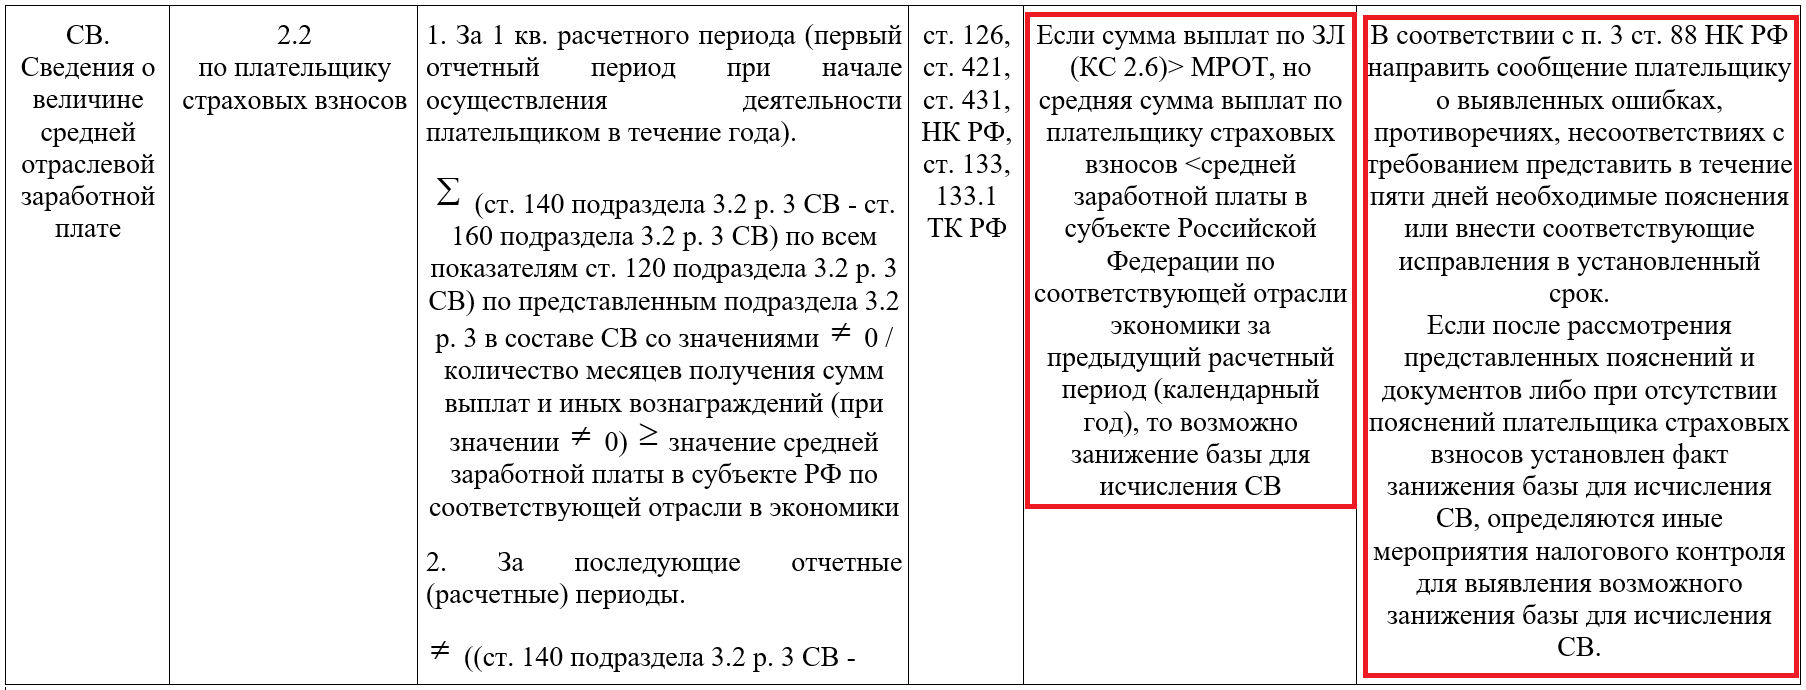
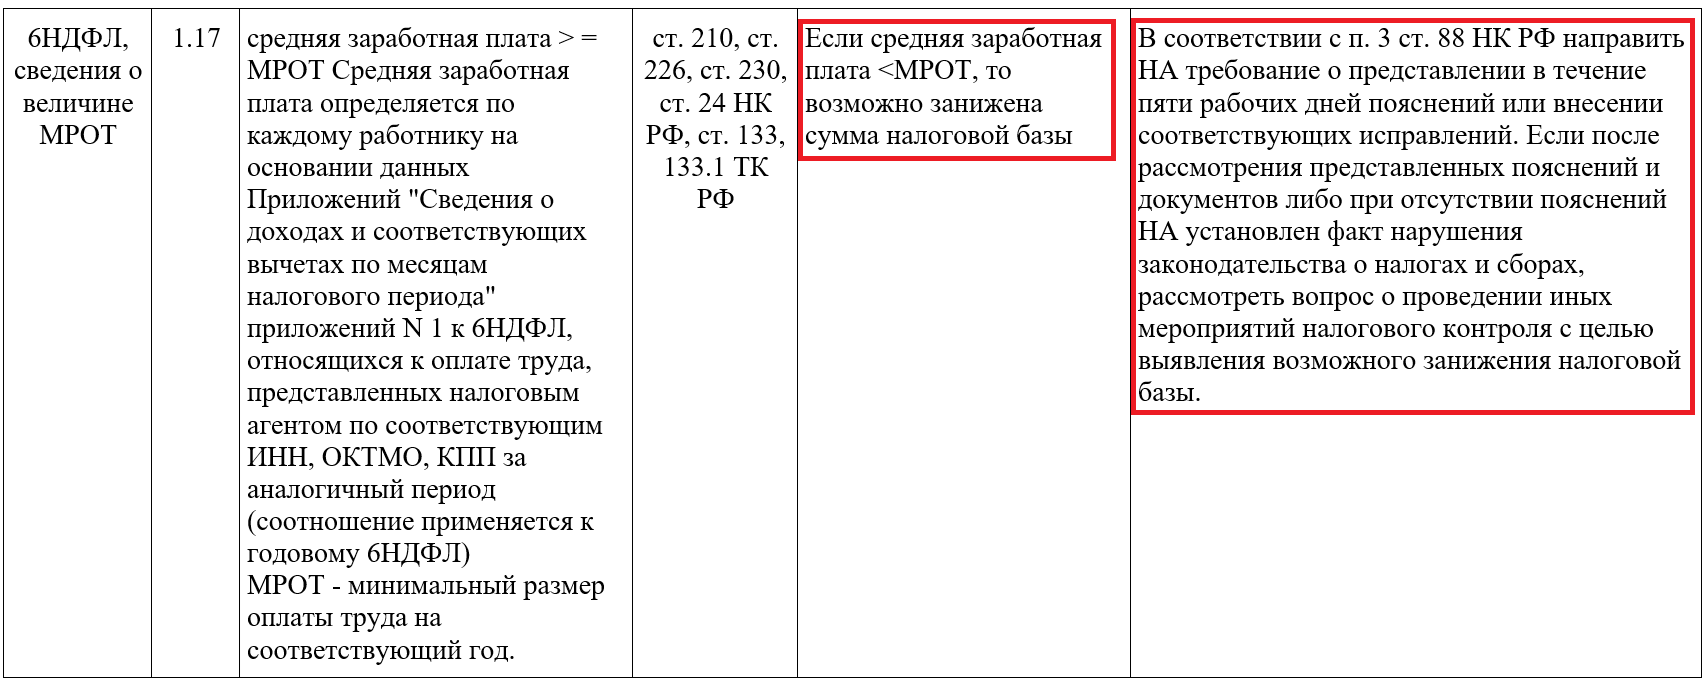
Вместе с тем налоговая служба установила специальные контрольные соотношения для отчёта по форме РСВ (Письмо 23.03.2026 №БС-36-11/2204@) и 6-НДФЛ (Письмо 20.12.2023 №БС-4-11/15922@). Поэтому, как только ИФНС получила ваш отчёт или расчёт, автоматически выявляется несоответствие контрольных соотношений в части средней зарплаты и риск занижения налоговой базы, и далее, на совершенно законных основаниях в соответствии с пунктом 3 статьи 88 НК РФ вам направляется требование представить необходимые пояснения.
Например, в отношении Расчета по страховым взносам:
Или в отношении отчёта по форме 6-НДФЛ:
Поэтому представить пояснения в установленный срок нужно, так как в случае несвоевременного представления пояснений или в случае их отсутствия вас могут привлечь к ответственности в виде штрафа. Кроме того, отсутствие пояснений может привести к составлению акта и доначислениям налогов или взносов.
В зависимости от вашей конкретной ситуации, можно:
- Ограничиться формальными пояснениями;
- Представить подробные пояснения с приложением подтверждающих документов;
- В случае увеличения зарплаты – направить пояснения и приказ или штатное расписание с новыми зарплатами.
Вариант пояснений по пункту №1:
«В ответ на требование о представлении пояснений №… дата… сообщаем.
Ошибок, несоответствий или противоречий Расчёт по страховым взносам за ХХХХ год не содержит, занижение налоговой базы по страховым взносам отсутствует».
В соответствии со статьёй 133 Трудового Кодекса РФ «Месячная заработная плата работника, полностью отработавшего за этот период норму рабочего времени и выполнившего нормы труда (трудовые обязанности), не может быть ниже минимального размера оплаты труда».
Требований, что заработная плата должна быть не меньше среднеотраслевой, Трудовой Кодекс РФ не содержит.
Сотрудники ХХХХХ оформлены на неполную ставку (работают неполный рабочий день) в связи с …. (указываем причину — например, снижение количества заказов, ушёл крупный клиент и нет необходимости держать сотрудников на полную ставку)».
В варианте №2 к пояснениям можно (или нужно) приложить копии подтверждающих документов, например, трудовой договор или приказ о приёме на работу на неполную ставку, табель учёта рабочего времени сотрудника и так далее. Также можно (или нужно) более подробно указать причины, по которым сотрудники получают именно такую зарплату или работают неполный рабочий день.
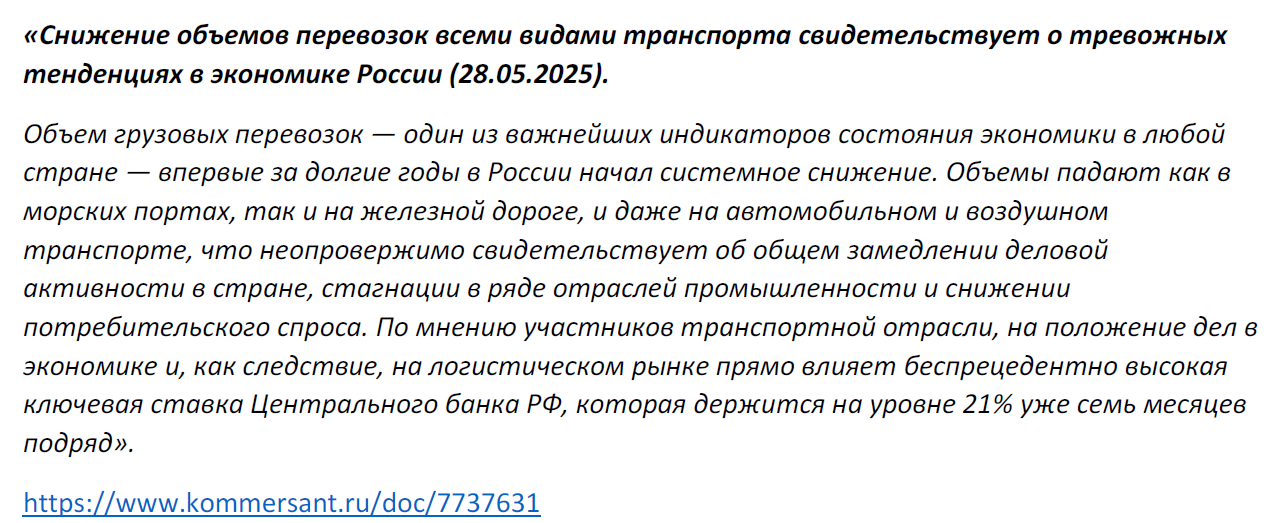
Например, в 2025 году запрос о зарплатах ниже среднеотраслевого уровня мы получили по клиенту, который занимается транспортными перевозками. Тогда все СМИ пестрели заголовками о трудностях и кризисе не только в транспортной отрасли, который не мог не затронуть и нашего клиента, но и в экономике в целом. Поэтому к пояснениям мы также приложили цитаты и выдержки из таких публикаций СМИ. Ситуация на рынке и реальное падение объёмов перевозок не позволяли на тот момент нашему клиенту платить более высокую зарплату своим сотрудникам:
Вариант по пункту №3:
«Настоящим сообщаем, что с ХХ.ХХ.ХХХХ были увеличены оклады всем сотрудникам ХХХХХ.
Приложение – копия приказа или штатное расписание».
Надо отметить, что в нашей практике пока не было ни одного случая доначислений налогов или страховых взносов по причине «низких зарплат» по результатам камеральных налоговых проверок расчёта по страховым взносам или отчёта по форме 6-НДФЛ. Некоторые налогоплательщики годами платят невысокие зарплаты, и каждый квартал отвечают на подобные требования.
Но это не означает, что такая ситуация не может произойти – государство с зарплатами в «конвертах» активно борется.
Хочется обратить внимание работодателей еще вот на что — если у вас есть иностранные работники.
С 1 января 2027 года иностранные граждане, проживающие и работающие в России, должны будут иметь доход на уровне не ниже прожиточного минимума с учётом регионального коэффициента, причем не только в отношении самого себя, но и в отношении всех членов своих семей (на иждивении).
И если доход будет ниже указанного норматива или вообще отсутствует, иностранному гражданину аннулируют патент или откажут в его выдаче, что означает – выезд из РФ в течение 15 суток.
Сведения об уровне дохода в МВД будет направлять непосредственно Федеральная налоговая служба в электронном виде. И, кстати, начнёт она это делать уже с 1 октября 2026 года.
Летом 2026 года в Федеральный закон от 25.07.2002 № 115-ФЗ «О правовом положении иностранных граждан в России» были внесены соответствующие поправки.
Если у вас работают иностранцы, и вы платите им низкую зарплату, учитывайте возможные риски, связанные как с запросами со стороны налоговой, так и с аннулированием патентов или разрешений на работу иностранных работников. Напомним также, что в случае аннулирования патента или разрешения на работу, работодатель должен расторгнуть трудовой договор и сообщить в МВД о его расторжении в течение 3-х дней. Штрафы за несвоевременное уведомление МВД у нас не маленькие – от 400 до 800 тысяч рублей, а в Москве, Московской области, Санкт-Петербурге или Ленинградской области — до 1 миллиона рублей.
Если вы получили требование о представлении пояснений по низким зарплатам, или у вас работают иностранные сотрудники с доходами ниже прожиточного минимума — свяжитесь с нами. В рамках договора на бухгалтерское обслуживание мы сопровождаем камеральные налоговые проверки отчётности своих клиентов, в том числе по НДФЛ и страховым взносам, или можем оказать разовые консультации по конкретному налоговому запросу. Обращайтесь.